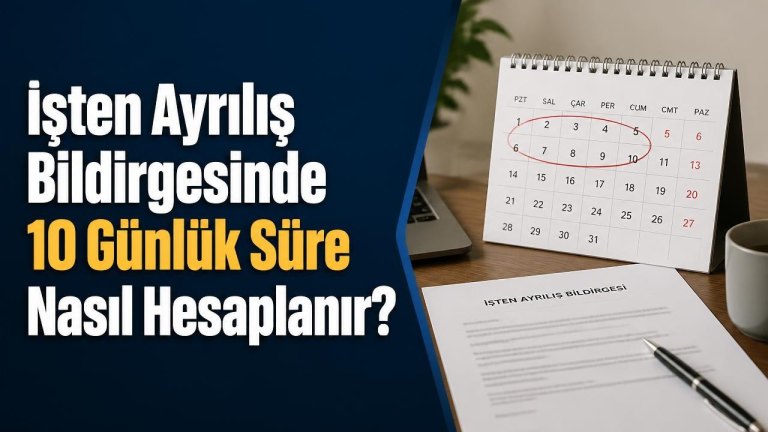
İşten ayrılış bildirgesinde 10 günlük sürenin doğru hesaplanması, işverenler açısından hem SGK işten ayrılış bildirgesi işlemlerinin eksiksiz yürütülmesi hem de olası cezaların önlenmesi bakımından önem taşır. Bildirgenin geç verilmesi, yanlış tarihle düzenlenmesi veya sürenin hatalı yorumlanması; işverenin SGK işlemlerinde sorun yaşamasına neden olabilir.
Genel uygulamada 4/a kapsamındaki sigortalılar için işten ayrılış bildirgesi, sigortalılığın sona erdiği tarihi izleyen 10 gün içinde elektronik ortamda gönderilir. Bu hesaplamada işten ayrılış tarihi, sürenin başlangıç günü ve takvim günlerinin hesaba katılması belirleyici olur. Aşağıdaki açıklamalar, sürenin nasıl hesaplanacağını ve en sık yapılan hataların nasıl önlenebileceğini anlaşılır biçimde ortaya koymaktadır.
İşten ayrılış bildirgesinde 10 günlük süre ne zaman başlar?
10 günlük süre, çalışanın işten ayrıldığı gün değil, bu tarihi izleyen gün başlar. Başka bir ifadeyle işten ayrılış tarihi süre hesabına dahil edilmez; takip eden gün birinci gün olarak kabul edilir.
Örneğin çalışanın işten ayrılış tarihi 10 Mayıs ise süre 11 Mayıs’ta başlar. Bu durumda 11 Mayıs birinci gün, 12 Mayıs ikinci gün ve 20 Mayıs da onuncu gün olur. Bildirgenin en geç 20 Mayıs günü gönderilmesi gerekir.
- İşten ayrılış tarihi: Sürenin başladığı gün değil, olayın gerçekleştiği tarihtir.
- İlk gün: İşten ayrılış tarihini izleyen gündür.
- Son gün: Takip eden 10. takvim günüdür.
10 günlük süre nasıl hesaplanır?
Hesaplama yapılırken işten ayrılış tarihinden sonraki gün “1” olarak sayılır ve art arda gelen takvim günleri takip edilir. Bu nedenle yalnızca iş günleri dikkate alınmaz. Cumartesi, pazar ve resmî tatiller de süre hesabına dahil edilir.
Örneğin 1 Ağustos tarihinde işten ayrılan bir çalışanın bildirgesi için süre 2 Ağustos’ta başlar. 2 Ağustos birinci gün, 3 Ağustos ikinci gün olarak devam eder ve 11 Ağustos onuncu gün olur. İşverenin bildirgeyi en geç 11 Ağustos tarihinde tamamlaması gerekir.
Burada önemli olan, takvim üzerinden günleri eksiksiz biçimde saymaktır. Ayın kısa veya uzun olması, sürenin hesaplanma yöntemini değiştirmez; yalnızca son günün hangi aya denk geleceğini etkiler.
Hafta sonu ve resmî tatiller süreyi uzatır mı?
10 günlük süre hesaplanırken hafta sonları ve resmî tatiller normal günler gibi dikkate alınır. Dolayısıyla süre içinde cumartesi, pazar veya bayram tatili bulunması, bildirgenin son teslim tarihini kendiliğinden ileriye taşımaz.
Ancak sürenin son günü resmî tatile veya hafta sonuna denk gelirse, sürenin sona erdiği tarihe ilişkin genel süre kuralları ayrıca değerlendirilmelidir. Uygulamada elektronik bildirim yapılabildiği için işverenlerin son günü beklemeden işlem yapması, teknik veya idari aksaklık riskini azaltır.
Özellikle bayram tatilleri, hafta sonları ve sistemde yaşanabilecek yoğunluklar dikkate alınarak bildirgenin mümkün olan en erken tarihte gönderilmesi daha güvenli bir yöntemdir.
Tarih örnekleriyle 10 günlük hesaplama
Ayın başında işten ayrılma
Çalışanın işten ayrılış tarihi 3 Mart ise süre 4 Mart’ta başlar. 4 Mart birinci gün olarak kabul edilir ve 13 Mart onuncu gün olur. Bu örnekte bildirgenin son gönderim tarihi 13 Mart’tır.
Ayın sonunda işten ayrılma
Çalışanın 25 Nisan’da işten ayrılması hâlinde hesaplama 26 Nisan’da başlar. On günlük sürenin son günü 5 Mayıs olur. Görüldüğü gibi, işten ayrılış tarihini takip eden 10 günün tamamı aynı ay içinde bulunmayabilir.
Ayın son günü işten ayrılma
Çalışanın 31 Ocak’ta işten ayrıldığı bir durumda süre 1 Şubat’ta başlar. Şubat ayının 28 veya 29 gün çekmesi, bu örnekteki 10 günlük hesaplamayı değiştirmez; son gün sırasıyla 10 Şubat olur.
İşten ayrılış tarihi ile bildirge tarihi arasındaki fark
İşten ayrılış tarihi, çalışanın sigortalılığının sona erdiği günü ifade eder. Bildirgenin sisteme gönderildiği tarih ise işverenin bildirim yükümlülüğünü yerine getirdiği gündür. Bu iki tarih birbirinden farklı olabilir.
Çalışanın son çalışma günü ile iş sözleşmesinin sona erme tarihi çoğu durumda aynı olsa da her olayda otomatik olarak aynı kabul edilmemelidir. Ücretsiz izin, rapor, fesih bildirimi, ihbar süresi veya işverenin yaptığı kayıt işlemleri gibi unsurlar, doğru ayrılış tarihinin ve işten çıkış kodlarının belirlenmesinde önem taşıyabilir.
Bu nedenle bildirge düzenlenmeden önce iş sözleşmesinin sona erme tarihi, çalışanın son sigortalılık günü ve seçilecek işten ayrılış kodu birlikte kontrol edilmelidir.
Geç verilen bildirgenin sonuçları nelerdir?
İşten ayrılış bildirgesinin yasal süresi içinde verilmemesi, işveren açısından idari para cezası riskini doğurabilir. Cezanın uygulanıp uygulanmayacağı ve tutarı; bildirgenin niteliğine, gecikmenin şekline ve ilgili mevzuattaki güncel düzenlemelere göre değişebilir.
Geç bildirim yalnızca mali bir sonuç doğurmaz. Çalışanın işsizlik ödeneği başvurusu, hizmet bilgilerinin güncellenmesi veya farklı sosyal güvenlik işlemleri de bildirgedeki tarihlerden ve kodlardan etkilenebilir. Bu nedenle işlem son güne bırakılmamalıdır.
- Son teslim tarihi takvim üzerinden önceden belirlenmelidir.
- İşten ayrılış kodu fesih nedeni ile uyumlu seçilmelidir.
- Bildirim kaydı ve onay bilgisi saklanmalıdır.
Yanlış tarih veya kod girilirse ne yapılmalı?
Bildirgede işten ayrılış tarihi, işten ayrılış kodu ya da diğer bilgiler hatalı girilmişse gecikmeden düzeltme süreci değerlendirilmelidir. Hatanın, işten çıkış bildirgesinin düzenlenmesi veya gönderilmesinden hemen sonra fark edilmesi, kayıtların ve işveren belgelerinin birlikte incelenmesini gerektirir.
Düzeltme işlemi, hatanın türüne ve bildirgenin sistemdeki durumuna göre elektronik ortamda veya ilgili SGK birimi üzerinden yürütülebilir. İşverenin; fesih bildirimi, bordro, puantaj, sözleşme ve çalışanla ilgili diğer belgeleri uyumlu biçimde muhafaza etmesi önemlidir.
Özellikle ayrılış kodunun gerçeğe aykırı seçilmesi, çalışanın haklarını etkileyebileceğinden yalnızca süre hesabına odaklanılmamalıdır. Doğru tarih, doğru kod ve belgelerle uyumlu kayıt birlikte sağlanmalıdır.
İşverenlerin sık yaptığı hesaplama hataları
En yaygın hata, işten ayrılış gününü birinci gün kabul etmektir. Oysa genel hesaplama yöntemi, ayrılış tarihini izleyen günü başlangıç olarak esas alır.
Bir diğer hata ise yalnızca mesai günlerini saymaktır. Hafta sonlarının veya resmî tatillerin hesaba katılmaması, bildirgenin süresinde verilmemesine yol açabilir. Ayrıca ay değişimlerinde gün sayısının karıştırılması da sık karşılaşılan sorunlar arasındadır.
- İşten ayrılış tarihi sisteme yanlış girilmemelidir.
- Takvim günleri, iş günleriyle karıştırılmamalıdır.
- Son gün beklenmeden elektronik bildirim tamamlanmalıdır.
- Gönderim sonrasında oluşan onay ve kayıtlar kontrol edilmelidir.
Doğru işlem için pratik kontrol listesi
Bildirimden önce kısa bir kontrol listesi kullanmak, hem süre hem de içerik hatalarını azaltır. Öncelikle çalışanın gerçek işten ayrılış tarihi belirlenmeli, ardından bu tarihi izleyen gün birinci gün kabul edilerek onuncu gün hesaplanmalıdır.
Son aşamada bildirge bilgileri işveren kayıtlarıyla karşılaştırılmalı ve sistemde oluşan gönderim kaydı saklanmalıdır. Böylece olası bir uyuşmazlıkta bildirgenin hangi tarihte ve hangi bilgilerle gönderildiği ortaya konabilir.
Özetle, 10 günlük süre işten ayrılış tarihini izleyen gün başlar; hafta sonları ve tatiller genel olarak hesaba dahil edilir. Bildirgenin zamanında, doğru kodla ve gerçeğe uygun bilgilerle gönderilmesi, işverenin yükümlülüğünü güvenli biçimde yerine getirmesini sağlar.